So sánh chi tiết: API ngân hàng nào tốt nhất hiện nay?
Tự động hóa thanh toán qua tài khoản ngân hàng đang là bài toán then chốt của nhiều doanh nghiệp số. Tự đàm phán kết nối từng ngân hàng thì thủ tục phân mảnh và kéo dài, trong khi dùng công cụ cào dữ liệu không chính thống lại tiềm ẩn nguy cơ bị khóa tài khoản. Do đó, việc tìm hiểu API ngân hàng nào tốt và có giải pháp kết nối chính thức, ổn định là bước đi quan trọng trước khi doanh nghiệp triển khai hệ thống.
API ngân hàng nào tốt? 4 tiêu chí cốt lõi để đánh giá
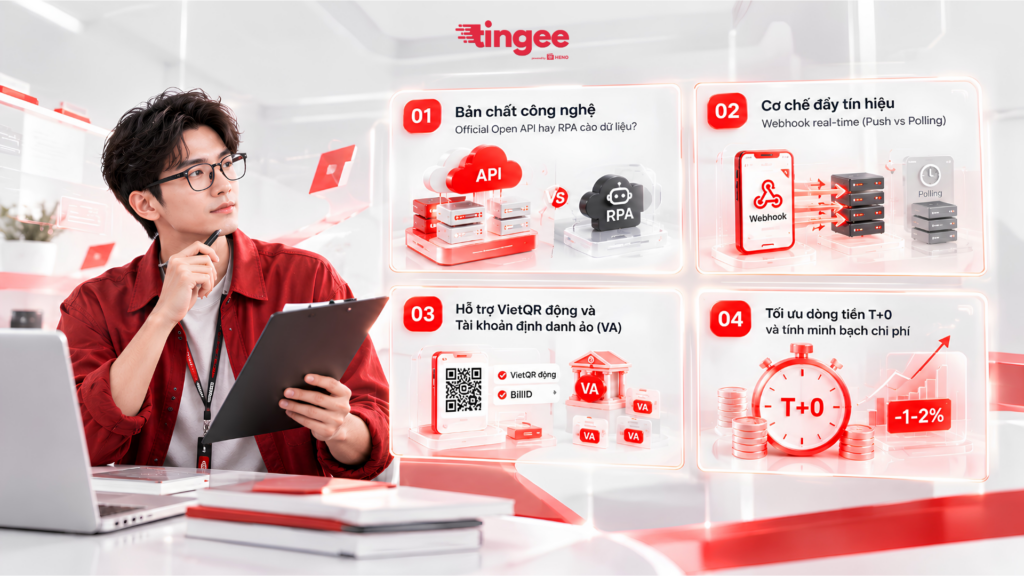
Để đánh giá chính xác API ngân hàng nào tốt, doanh nghiệp cần dựa trên 4 tiêu chuẩn công nghệ cốt lõi:
Bản chất công nghệ: Official Open API hay RPA cào dữ liệu?
RPA dùng bot tự động đăng nhập app ngân hàng để cào lịch sử hoặc đọc OTP. Cơ chế này rất dễ gián đoạn mỗi khi app ngân hàng nâng cấp hoặc đổi cơ chế bảo mật.
Trái lại, Official Open API kết nối chính thức chuẩn Cloud BaaS theo mô hình Ngân hàng mở. Dữ liệu truyền trực tiếp từ lõi ngân hàng sang máy chủ doanh nghiệp, đảm bảo độ ổn định và cam kết vận hành (SLA) vượt trội.
Cơ chế đẩy tín hiệu Webhook real-time (Push vs Polling)
Cơ chế Polling bắt máy chủ liên tục gửi request hỏi ngân hàng về biến động số dư, gây tốn tài nguyên và trễ thông tin.
Ngược lại, API chuẩn bắt buộc hỗ trợ Webhook Push Notification (HTTP POST). Ngay khi khách chuyển khoản thành công, hệ thống tự động bắn dữ liệu JSON về máy chủ doanh nghiệp chỉ trong 1–3 giây.
Hỗ trợ VietQR động và Tài khoản định danh ảo (VA)
Hệ thống cần tự động sinh mã VietQR động khóa cứng số tiền kèm mã đơn hàng (BillID), loại bỏ hoàn toàn rủi ro khách chuyển sai số tiền.
Đồng thời, tính năng tài khoản ảo (Virtual Account) cho phép tạo nhiều số tài khoản định danh từ một tài khoản gốc. Dòng tiền từ các chi nhánh tự gom về tài khoản mẹ, giúp đối soát doanh thu từng điểm bán hoàn toàn tách bạch.
Tối ưu dòng tiền T+0 và tính minh bạch chi phí
Khi đánh giá API ngân hàng nào tốt, tốc độ dòng tiền và chi phí vận hành là hai yếu tố không thể bỏ qua:
Tối ưu lợi nhuận: Cắt giảm hoàn toàn 1–2% phí chiết khấu thanh toán trung gian, giúp doanh nghiệp bảo toàn tối đa biên lợi nhuận ròng.
Thanh khoản tức thì (T+0): Tiền về thẳng tài khoản doanh nghiệp theo thời gian thực mà không bị giam qua chu kỳ đối soát.
Bảng so sánh và đánh giá các API ngân hàng phổ biến hiện nay
Dưới đây là bảng tổng hợp mức độ sẵn sàng kỹ thuật và thủ tục triển khai của 10 ngân hàng thương mại tiêu biểu:
| Ngân hàng | Cổng Official API | Bắn Webhook (1–3s) | VietQR động (BillID) | Tài khoản ảo (VA) | Thủ tục đăng ký trực tiếp |
| VietinBank (iConnect) | Có | Có | Có | Có | Phức tạp (1–2 tháng) |
| BIDV (Open API) | Có | Có | Có | Có | Phức tạp (1–2 tháng) |
| Vietcombank | Hạn chế (ưu tiên B2B lớn) | Có | Có | Hạn chế | Rất phức tạp (2–3 tháng) |
| MB | Có | Có | Có | Có | Vừa phải (2–4 tuần) |
| VPBank | Có | Có | Có | Có | Nhanh (1–2 tuần) |
| Techcombank | Hạn chế (ưu tiên DN lớn) | Có | Có | Có | Rất phức tạp (1–2 tháng) |
| ACB | Có | Có | Có | Có | Vừa phải (2–3 tuần) |
| OCB | Có | Có | Có | Có | Nhanh (1–2 tuần) |
| TPBank | Có | Có | Có | Hạn chế | Nhanh (1–2 tuần) |
| Agribank | Chưa hỗ trợ Open API | Không (chỉ xem sao kê) | Có (QR tĩnh) | Không | Rất phức tạp |
Ghi chú thủ tục: Nhóm “Rất phức tạp/Phức tạp” đòi hỏi thẩm định pháp chế qua nhiều phòng ban và cam kết số dư lớn. Nhóm “Vừa phải/Nhanh” hỗ trợ tiếp nhận hồ sơ trực tuyến và cấp môi trường thử nghiệm linh hoạt hơn.
Đánh giá thực tế: API ngân hàng nào tốt cho từng mô hình?
Để trả lời câu hỏi API thanh toán ngân hàng nào tốt, doanh nghiệp cần đối chiếu trực tiếp với quy mô vận hành:
- Doanh nghiệp lớn và tập đoàn đa ngành: Nhóm Big 4 (VietinBank, BIDV, Vietcombank) và Techcombank là lựa chọn hàng đầu nhờ hạn mức giao dịch lớn và bảo mật cao, dù phải chấp nhận thời gian ký kết hợp đồng kéo dài.
- Doanh nghiệp SME và công ty công nghệ: MB, VPBank, ACB và OCB được đánh giá rất cao nhờ hạ tầng Open Banking cởi mở, cấp Sandbox nhanh và xử lý Webhook ổn định.
- Giải pháp qua cổng Open Banking (Tingee): Thay vì kết nối riêng lẻ từng ngân hàng gây tốn chi phí bảo trì và ký quỹ, cổng Open Banking của Tingee cung cấp một kết nối duy nhất đến hơn 14 ngân hàng lớn, giúp khai thác trọn vẹn QR động, Webhook tức thì và tài khoản ảo mà không cần làm việc thủ công với từng nhà băng.
Ứng dụng thực tế của API ngân hàng trong vận hành kinh doanh
Tích hợp cổng thanh toán trực tiếp mang lại giá trị vận hành rõ rệt cho hệ thống phần mềm doanh nghiệp:
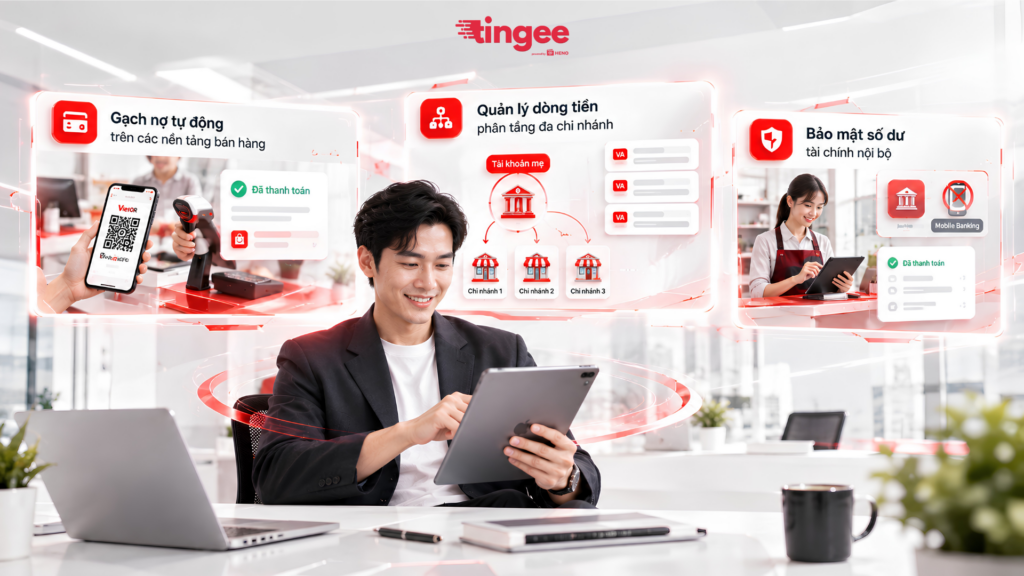
Gạch nợ tự động trên các nền tảng bán hàng
Website, app mobile hoặc phần mềm bán hàng (POS) tự động cập nhật trạng thái đơn sang “Đã thanh toán” ngay khi khách quét mã VietQR thành công, loại bỏ hoàn toàn việc chụp màn hình đối soát thủ công.
Quản lý dòng tiền phân tầng đa chi nhánh
Doanh nghiệp gán tài khoản ảo (VA) cho từng chi nhánh. Tiền thanh toán được phân loại chính xác theo từng điểm kinh doanh nhưng vẫn tự gom về tài khoản ngân hàng mẹ, vừa minh bạch báo cáo vừa bảo mật tài khoản thực.
Bảo mật số dư tài chính nội bộ
Nhân viên thu ngân chỉ theo dõi đơn hàng trên phần mềm quản trị. Doanh nghiệp không cần chia sẻ quyền đăng nhập Mobile Banking, ngăn chặn triệt để rủi ro rò rỉ dữ liệu tài chính.
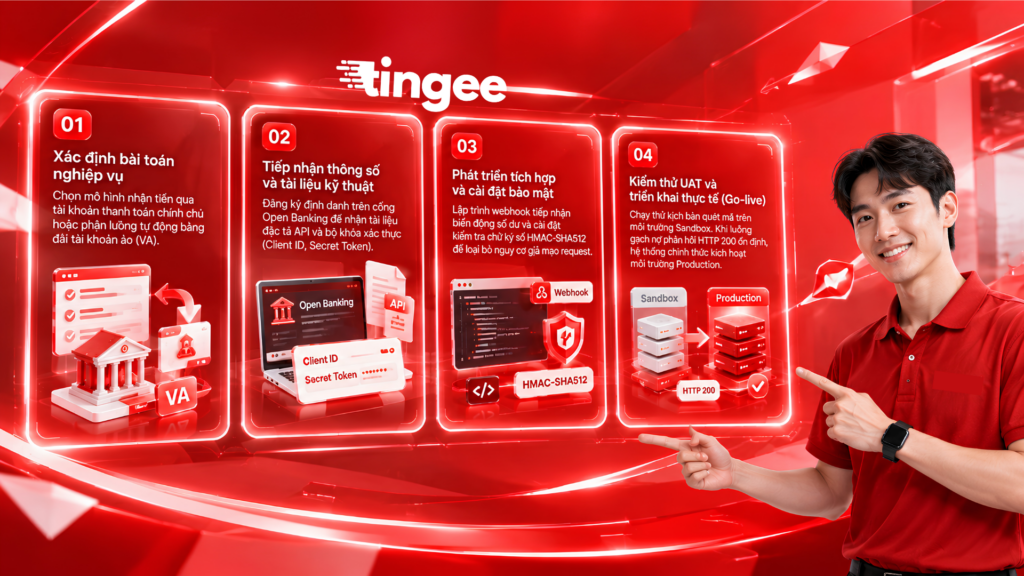
Quy trình 4 giai đoạn tích hợp API ngân hàng vào hệ thống
Doanh nghiệp có thể triển khai dự án tích hợp hệ thống theo 4 giai đoạn kỹ thuật:
- Giai đoạn 1: Xác định bài toán nghiệp vụ: Chọn mô hình nhận tiền qua tài khoản thanh toán chính chủ hoặc phân luồng tự động bằng dải tài khoản ảo (VA).
- Giai đoạn 2: Tiếp nhận thông số và tài liệu kỹ thuật: Đăng ký định danh trên cổng Open Banking để nhận tài liệu đặc tả API và bộ khóa xác thực (Client ID, Secret Token).
- Giai đoạn 3: Phát triển tích hợp và cài đặt bảo mật: Lập trình webhook tiếp nhận biến động số dư và cài đặt kiểm tra chữ ký số HMAC-SHA512 để loại bỏ nguy cơ giả mạo request.
- Giai đoạn 4: Kiểm thử UAT và triển khai thực tế (Go-live): Chạy thử kịch bản quét mã trên môi trường Sandbox. Khi luồng gạch nợ phản hồi HTTP 200 ổn định, hệ thống chính thức kích hoạt môi trường Production.
Để hiểu rõ cơ chế vận hành dữ liệu giả lập và cách phòng ngừa lỗi trước khi kết nối hệ thống thật, bạn có thể đọc thêm bài viết: [Sandbox là gì? 3 lợi ích chủ doanh nghiệp cần biết] để tối ưu quy trình thử nghiệm thanh toán an toàn.
Như vậy, câu trả lời cho việc API ngân hàng nào tốt không nằm ở việc chọn ngân hàng có thương hiệu lớn nhất, mà phụ thuộc vào sự cân bằng giữa tính chính thống của hạ tầng Official Open API, tốc độ phản hồi Webhook và khả năng tối ưu hóa chi phí vận hành cho bài toán thực tế của bạn.
Bạn đang tìm kiếm giải pháp tích hợp API ngân hàng ổn định, nhận tiền tức thì và không lo giam vốn?
Thay vì mất 1–3 tháng đàm phán thủ tục với từng ngân hàng riêng lẻ và chịu chi phí vận hành đắt đỏ, giải pháp Tingee Open API cho phép doanh nghiệp của bạn kết nối đồng thời hơn 14+ ngân hàng lớn chỉ qua một API duy nhất. Tự động hóa gạch nợ 24/7, dòng tiền về thẳng tài khoản chính chủ theo thời gian thực (T+0) và tiết kiệm 100% phí chiết khấu giao dịch trung gian.
Đăng ký trải nghiệm Sandbox miễn phí ngay hôm nay hoặc liên hệ đội ngũ kỹ thuật của Tingee để nhận trọn bộ tài liệu API và tư vấn xác định xem API ngân hàng nào tốt và phù hợp nhất với mô hình kinh doanh của bạn!